Sen sijaan erityisesti
työnantajajärjestöt ovat vaatineet nykyistenkin maksujen alentamista, koska heidän
mukaansa yrittäjät joutuvat maksamaan maksuja, joilla ei ole mitään tekemistä itse
yrittämisen kanssa.
Sosiaalisesta tai yhteiskunnallisesta vastuusta työnantajat eivät liiemmin —
muutamaa poikkeusta lukuun ottamatta — puhu. He ovat valmiit ottamaan vastaan
valmiiksi koulutetut työntekijät. Vähemmän heitä ei kiinnosta
"erityisosaajien" kouluttamisen vaatimien hyvinvointi-investointien jakamiseen.
Ja kun oikein rummuttaa, niin heltyväthän eri tahot.
Ensin poistui työnantajien lapsilisämaksu (perintä päättyi 1985, poistui laista
vuoden 2000 alussa), sitten on muutettu muun muassa työttömyysturvan rahoitusrakennetta
ja 1993 otettiin käyttöön ns. palkansaajien työeläkemaksu, jolla ei kansantalouden
tasolla ollut mitään vaikutusta itse eläkejärjestelmän rahoitukseen. Sen sijaan se
laski työntekijöiden ostovoimaa ja tulevaa eläkettä.
Nyt viimeksi olemme saaneet lukea sosiaali- ja terveysministeriön kansliapäällikkö Markku
Lehdon johdolla työskennelleen Sosiaalimenotoimikunta 2000 -mietinnöstä, että
"vakuutusperiaatteen noudattaminen edellyttää työantajan työn tekemiseen
liittymättömien maksujen asteittaista poistamista".
Kyseessä ovat kansaneläke- ja sairausvakuutusmaksu. Niitä ei voida kuitenkaan
poistaa yhtäkkiä, vaan sitä mukaa kun korvaavia rahoitusmalleja kehitetään. Kuinka
ollakaan, tämäkin tavoite, kuten lapsilisämaksu tai palkansaaja-TEL, oli jo 1984 STK:n
(Suomen Työnantajain Keskusliiton) selvityksessä Sosiaalipolitiikka muuttuvissa
olosuhteissa. Siinä todettiin: "Vain ansioon suhteutetut osuudet tulisi rahoittaa
työnantajien ja vakuutettujen maksuin. Tämän periaatteen mukaisesti työnantajan
kansaneläkemaksu tulee poistaa kokonaan ja sairausvakuutusmaksu alentaa".
Sinänsä Lehdon Sosiaalimenojen kehitystä ja sosiaaliturvan rahoituksen turvaamista
pitkällä aikavälillä selvittäneen SOMERA-toimikunnan työ on huolellista ja
tasokasta. Siinä on haettu suuria linjoja ja kyetty niitä löytämäänkin. Toimikunnan
mielestä "nykyisestä hyvinvointimallista ei pidä luopua, koska oikein mitoitettu
ja toimiva sosiaaliturva on yhteiskunnan vahvuus".
Lehdon toimikunta esittää toimeentuloturvajärjestelmän selkiyttämistä verovaroin
rahoitettavaan vähimmäisturvaan, työnantajan ja työntekijän lakisääteisillä
maksuilla rahoitettavaan pakolliseen ansioturvaan sekä vapaaehtoisin maksuin
toteutettavaan yksilölliseen turvaan. Pieniä tarkennuksia lukuun ottamatta entinen
systeemi näyttäisi jatkuvan.
Työnantajien maksuosuus alentunut neljänneksen
Eurostatin tilaston mukaan suomalaiset työnantajat rahoittivat sosiaaliturvaa vuonna
1998 kaksi prosenttiyksikköä eli viitisen prosenttia vähemmän kuin muiden EU-maiden
työnantajat keskimäärin (rahoitusosuus Suomessa 36,2 %, EU-maat 38,2 %).
Suomalaisia työnantajia helpommalla pääsivät vain mm. tanskalaiset, koska siellä
2/3 sosiaaliturvan rahoituksesta hoidetaan verotuloilla, sekä irlantilaiset, britit,
luxemburgilaiset, portugalilaiset ja hollantilaiset.
Virallisissa tilastoissa Suomen työnantajien maksut saadaan näyttämään selvästi
suuremmiksi kuin eräissä muissa EU-maissa tai Yhdysvalloissa. Tämä johtuu siitä,
että TEL- ja muut eläkemaksut merkitään tilastoihin työnantajan maksamaksi. Sitähän
ne eivät ole, vaan palkansaajan maksama, myöhemmin maksuun tuleva palkanosa, jonka
työnantaja tilittää eläkelaitokselle — tai lainaa jo ennen sitä.
Jos tilastot oikaistaan tältä osin, niin suomalaisten työnantajien maksurasitus
pienenee noin 18 prosenttiyksikköä eli ainoastaan tanskalaiset työnantajat maksavat
vähemmän sosiaaliturvasta kuin suomalaiset. Erotus kompensoituu verotuksessa.
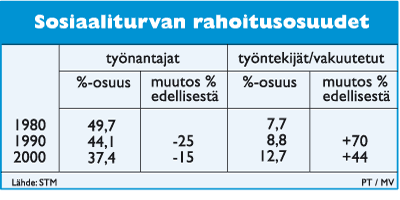
Tarkasteltaessa suomalaisen sosiaaliturvan rahoitusosuuksien muutosta vuodesta 1980, on
havaittavissa, että työnantajien maksuosuus on pienentynyt 25 prosenttia eli
neljänneksen ja vuodesta 1990 15 prosenttia eli runsaan kuudenneksen.
Puolestaan vakuutettujen maksuosuus on vuodesta 1980 kasvanut 70 prosenttia ja vuodesta
1990 44 prosenttia eli edelleen lähes puolella.
Vähäiset velvollisuudet
Suomalaisen työelämän sääntely ei ole monimutkaista tai raskaan velvoittavaa kuten
esimerkiksi Saksassa, eräissä muissa EU-maissa ja Pohjoismaissa.
Myöskään suomalaisilla työnantajilla ei ole samaa henkilöstön
ylläpitovelvoitetta kuin japanilaisilla tai samaa vähemmistöjen (vammaisten,
värillisten tai naisten) työllistämistavoitetta kuin esimerkiksi Yhdysvalloissa, jossa
on tarkoitukseen säädetty laaja ja monipuolinen Disabilities Act (ADA). Jostain syystä
kyseinen laki on jäänyt Suomessa varsin tuntemattomaksi.
Sekä Japanin että myös Yhdysvaltain toimet ovat paitsi inhimillisesti niin
erityisesti kansantalouden mittakaavassa valtavia panostuksia kansakunnan sosiaaliturvaan
ja hyvinvoinnin lisäämiseen. Mutta kyse on myös kyvystä ja halusta kantaa
yhteiskunnallista vastuuta. Siinä suomalaiset työnantajat eivät ole vahvimmillaan edes
pohjoismaisessa vertailussa.
Pentti Peltoniemi
Sosiaali- ja terveysministeriön (STM:n) tuoreessa kirjassa Sosiaaliturvan suunta
2002 puututaan jo otsikoihin yltäneeseen tietoon fuktionaalisen tulonjaon (palkkojen ja
tulonsiirtojen) radikaalista muutoksesta 1990-luvulla.
Hyötyjänä on ollut pääoma, erityisesti suurituloisin kymmenys. Muutosta ei voida
perustella edes optioista saatavien verotulojen siunauksellisuudella, koska
funktionaalinen tulonjako alkoi muuttua jo reippaasti ennen viime vuosikymmenen lopun
optiovoittoja.
STM:n kirjassa todetaan, että tuloerojen kasvun taustalla on omaisuustulojen kasvu:
"Sekä tulonsiirtojen että verotuksen tuloeroja tasoittava vaikutus on heikentynyt
1990-luvun puolivälin jälkeen". Yksi syy on tietenkin työllisyyden paraneminen,
toisaalta joidenkin etuuksien taso on jäänyt jälkeen yleisestä tulokehityksestä.
Ja kun vielä vähän enemmän raaputetaan pintaa, niin esille tulevat laajat
yhteiskunnalliset verotukseen ja tulonjakoon liittyvät ongelmat — eikä
vähäisimpänä verotuksen painopisteen voimakas muutos välillisiin veroihin (ALV),
veroprogression purkaminen sekä veropaineen siirtäminen valtionverotuksesta
kunnallisveroon, joka on jakovero. Kunnallisverohan on siitä "demokraattinen",
että optiomiljonäärillä ja pienituloisella on samassa kunnassa samansuuruinen
veroprosentti.



 Tampereen yliopiston sosiaalipolitiikan professori Anneli Anttonen ja
eräät muutkin sosiaalipolitiikan tutkijat ovat puhuneet suomalaisista yrityksistä
hyvinvointivaltion vapaamatkustajina. Heidän puheitaan ei ole liiemmin kommentoitu.